Lợi nhuận tăng trưởng mạnh, vượt kế hoạch cơ sở cả năm 2026:
- Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) quý III/2026 đạt 4.552 tỷ đồng, tăng 2,4 lần so với cùng kỳ; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (NPAT Post-MI) đạt 3.671 tỷ đồng, tăng 3,0 lần.
- Lũy kế 9 tháng đầu năm 2026, NPAT Pre-MI và NPAT Post-MI lần lượt đạt 10.325 tỷ đồng và 8.042 tỷ đồng, tương ứng tăng 2,3 lần và 3,1 lần so với cùng kỳ. Đáng chú ý, NPAT Pre-MI trong 9 tháng đã vượt kế hoạch cơ sở năm 2026 sau điều chỉnh (10.000 tỷ đồng) và cao gấp khoảng 1,5 lần lợi nhuận cả năm 2025.
Doanh thu thuần quý III/2026 đạt 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ, nhờ các nền tảng thuộc Hệ điều hành Tiêu dùng (cOS) duy trì tăng trưởng hai chữ số và MSR ghi nhận mức đóng góp tăng mạnh nhờ giá APT thực tế tăng cao. Lũy kế 9 tháng đầu năm 2026, doanh thu thuần đạt 89.118 tỷ đồng, tăng 52,7% so với cùng kỳ.
Dòng tiền cải thiện cùng đà tăng lợi nhuận: EBITDA 9 tháng đạt khoảng 19.500 tỷ đồng, trong khi tỷ lệ Nợ vay ròng/EBITDA của Tập đoàn giảm từ 2,4 lần trong quý II xuống còn 2,0 lần trong quý III.
Hệ điều hành Tiêu dùng (Consumer Operating System – “cOS”) tiếp tục tăng trưởng có lợi nhuận: Trong quý III/2026, doanh thu cOS đạt 22.656 tỷ đồng, tăng 18,7% so với cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) đạt 3.640 tỷ đồng, tăng 18,1%. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) trong 12 tháng gần nhất đạt khoảng 21%. TCB và MSR đóng góp thêm lợi nhuận và dòng tiền.
■ Masan Consumer (“MCH”, HOSE: MCH), Nền tảng Thương hiệu: Doanh thu quý III tăng 16,3% so với cùng kỳ, ghi nhận tốc độ tăng trưởng nhanh nhất trong ba năm qua. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 14,1%.
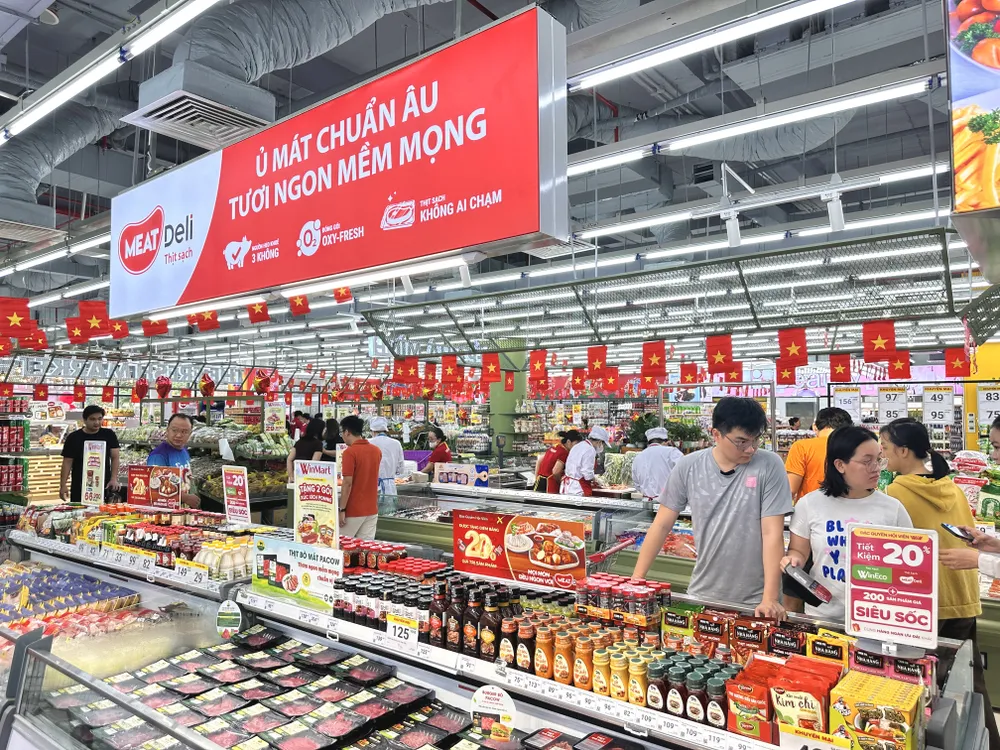
■ Masan MEATLife (“MML”, UPCOM: MML) mở rộng Nền tảng Thương hiệu ngành hàng thịt: Doanh thu thịt chế biến tăng khoảng 34% so với cùng kỳ, đóng góp khoảng 40% tổng doanh thu, với biên lợi nhuận gộp cao gấp khoảng hai lần so với mảng thịt tươi.
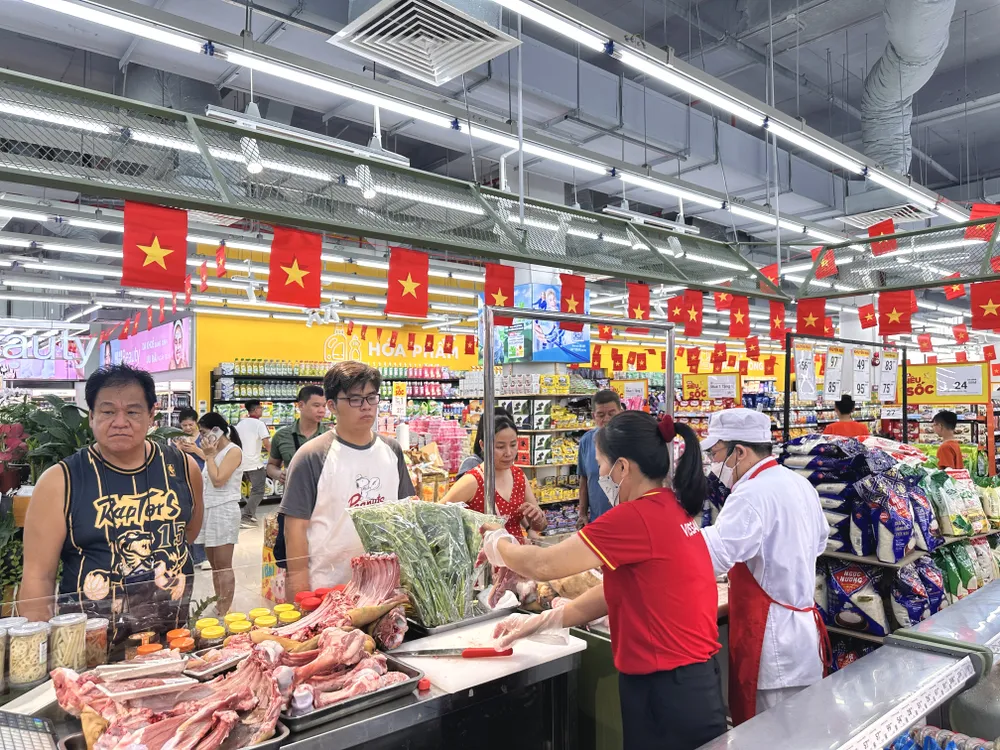
■ WinCommerce (“WCM”), Nền tảng Bán lẻ: Tiếp tục chuyển hóa lợi thế quy mô thành lợi nhuận, với doanh thu quý III tăng 21,2% và lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 86% so với cùng kỳ, đưa biên lợi nhuận ròng lên mức 2,5%.
Masan High-Tech Materials (“MSR”, UPCOM: MSR) tiếp tục duy trì đà tăng trưởng lợi nhuận: Nhờ môi trường giá khoáng sản chiến lược thuận lợi, sản lượng gia tăng và hoạt động vận hành được tối ưu hóa, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) trong quý III đạt 2.148 tỷ đồng, tăng 29% so với quý trước và tăng mạnh từ mức 5 tỷ đồng cùng kỳ năm trước. Sản lượng vonfram chứa trong các sản phẩm đầu ra tăng 55% so với cùng kỳ.
Techcombank (“TCB”) đóng góp 1.410 tỷ đồng lợi nhuận từ công ty liên kết trong quý III, tăng 13,5% so với cùng kỳ. Đây là tài sản tài chính chiến lược, mang lại nguồn lợi nhuận, cổ tức ổn định và thường xuyên cho MSN.
- Như đã công bố ngày 6/10/2026, sau khi hoàn tất giai đoạn đầu tư lớn và các công ty thành viên đều có khả năng tự tạo nguồn vốn để phát triển, Masan đang chuyển trọng tâm sang thu hút các cổ đông và đối tác chiến lược gắn bó lâu dài với MCH và MSR, đơn giản hóa cơ cấu sở hữu của Tập đoàn, giảm nợ vay tại công ty mẹ và hướng tới hoàn trả vốn cho cổ đông MSN trong trung hạn.
- Trong tháng 10, MSN dự kiến nâng tỷ lệ sở hữu tại MCH từ khoảng 69,4% lên 74,9%, đồng thời MCH hướng tới nâng tỷ lệ cổ phiếu tự do chuyển nhượng (free float) lên khoảng 25%. Giao dịch được tài trợ bằng nguồn tiền sẵn có của MSN, được bổ sung từ hai nguồn chính: (i) cổ tức từ các công ty thành viên, trong đó MCH chi trả tối đa 80% lợi nhuận sau thuế, còn MSR thực hiện chi trả 100% lợi nhuận sau thuế năm 2026 và tối thiểu 50% lợi nhuận sau thuế hằng năm trong các năm tiếp theo; và (ii) nguồn thu từ Chương trình Cổ đông Chiến lược của MSR. Khoản đầu tư của Elmet, hoàn tất ngày 1/10/2026, là bước triển khai đầu tiên trong khuôn khổ chương trình này.
Đánh giá kết quả kinh doanh:
Nền tảng Thương hiệu: Phục vụ nhu cầu thiết yếu, đẩy mạnh cao cấp hóa và gia tăng thị phần
■ Masan Consumer (“MCH”) ghi nhận doanh thu quý III đạt 8.743 tỷ đồng, tăng 16,3% so với cùng kỳ, mức tăng trưởng nhanh nhất trong ba năm qua và tiếp tục tăng tốc so với mức 14,2% của quý II. Lũy kế 9 tháng, doanh thu tăng 14,6%, nằm ở ngưỡng cao trong kế hoạch tăng trưởng năm 2026 nhờ vào cao cấp hóa sản phẩm, gia tăng thị phần và các động lực tăng trưởng mới (kinh doanh quốc tế và ngành HPC).
■ Lợi nhuận tiếp tục tăng trưởng hai chữ số trong bối cảnh chi phí logistics gia tăng: EBIT quý III tăng 13,2% và lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 14,1% so với cùng kỳ, dù chi phí logistics tăng từ 3,3% lên 4,0% doanh thu. Tuy nhiên, tỷ lệ này đã giảm khoảng 40 điểm cơ bản so với quý II.
■ Mở rộng Nền tảng Thương hiệu ngành hàng thịt: Doanh thu thịt chế biến của MML trong quý III tăng khoảng 34% so với cùng kỳ, hiện đóng góp khoảng 40% tổng doanh thu. Biên lợi nhuận gộp của thịt chế biến cao gấp khoảng hai lần so với thịt tươi, trong khi các sản phẩm đổi mới sáng tạo đóng góp khoảng 50% vào tăng trưởng của ngành hàng này.
▪ MML tăng cường đầu tư cho thương hiệu, đồng thời vượt kế hoạch lợi nhuận cả năm: Tổng doanh thu quý III đạt 2.646 tỷ đồng, tăng 11,0% so với cùng kỳ. EBITDA quý III đạt 209 tỷ đồng, tương ứng biên EBITDA 7,9%, so với 10,9% trong quý III/2025. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 98 tỷ đồng, tương ứng biên lợi nhuận ròng 3,7%, so với 4,2% cùng kỳ năm trước. Kết quả này là nhờ MML gia tăng đầu tư cho hoạt động marketing và hỗ trợ bán hàng nhằm phát triển các thương hiệu chủ lực cũng như các sản phẩm mới ra mắt trong quý. Lũy kế 9 tháng, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 436 tỷ đồng, vượt mức cao nhất trong kế hoạch lợi nhuận cả năm 2026 là 300 tỷ đồng.
▪ Doanh thu các sản phẩm thịt có thương hiệu tăng ~16% so với cùng kỳ. Trong đó, doanh thu thịt tươi tăng 2,6% trên nền so sánh cao của quý III/2025, khi nhu cầu đối với các sản phẩm thịt có thương hiệu và nguồn gốc rõ ràng gia tăng. Các sản phẩm giá trị gia tăng tiếp tục ghi nhận kết quả tích cực, với tỷ trọng thịt tẩm ướp tăng lên khoảng 8% doanh thu thịt tươi, so với khoảng 3% cùng kỳ năm trước. Doanh thu bán thịt bình quân hàng ngày (ADS) tại các cửa hàng WCM hiện hữu đạt 2,6 triệu đồng/cửa hàng, tăng 6,3% so với cùng kỳ.
Nền tảng Bán lẻ: Tăng trưởng quy mô đi đôi với hiệu quả lợi nhuận
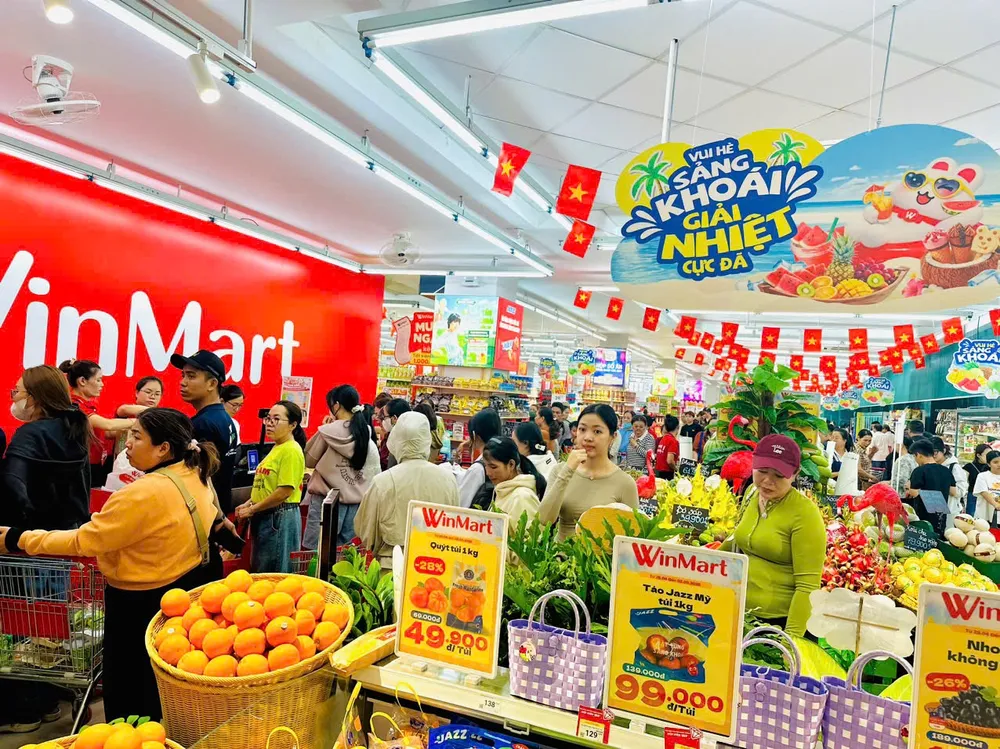
■ Ở kênh bán lẻ hiện đại, WinCommerce (“WCM”) ghi nhận doanh thu quý III đạt 12.775 tỷ đồng, tăng 21,2% so với cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) tăng 86%, đạt 325 tỷ đồng. Kết quả này được thúc đẩy bởi tăng trưởng doanh thu trên cùng cửa hàng (LFL), mở rộng mạng lưới có lợi nhuận và hiệu quả từ đòn bẩy hoạt động.
▪ Mở rộng có lợi nhuận: WCM mở mới ròng 345 cửa hàng trong quý III, nâng tổng số cửa hàng trên toàn hệ thống lên 5.486 điểm bán. Lũy kế 9 tháng, doanh nghiệp mở mới ròng 894 cửa hàng, duy trì tiến độ thực hiện mục tiêu mở mới 1.000–1.500 cửa hàng trong cả năm. Khu vực nông thôn tiếp tục là động lực mở rộng chủ lực, ghi nhận biên EBITDA cao nhất trong toàn hệ thống với thời gian hoàn vốn dưới 3 năm.
▪ Doanh thu trên cùng cửa hàng tiếp tục tăng trưởng cao: Doanh thu trên cùng cửa hàng (LFL) tăng 7,0% trong quý III và 11,4% lũy kế 9 tháng. Trong đó, kênh siêu thị duy trì tăng trưởng hai chữ số, đạt 12,6%, nhờ hiệu quả từ chương trình cải tạo và nâng cấp cửa hàng. Đối với mô hình minimart, doanh thu LFL tăng 5,0% trên nền so sánh cao của quý III/2025, khi những biến động tại kênh bán lẻ truyền thống và mối quan tâm ngày càng lớn về an toàn thực phẩm thúc đẩy người tiêu dùng lựa chọn các chuỗi bán lẻ hiện đại.
▪ Biên lợi nhuận tiếp tục cải thiện: Biên lợi nhuận ròng quý III tăng khoảng 90 điểm cơ bản so với cùng kỳ, đạt 2,5%, đồng thời cải thiện đáng kể so với mức 1,2% trong quý II, nhờ hiệu quả kinh doanh tại cửa hàng được nâng cao và lợi thế đòn bẩy hoạt động. Lũy kế 9 tháng, biên lợi nhuận ròng đạt 1,9%, tăng khoảng 100 điểm cơ bản so với cùng kỳ. Tăng trưởng lợi nhuận mạnh mẽ cùng việc quản lý dòng tiền chặt chẽ giúp WCM tiếp tục tự tài trợ cho hoạt động mở rộng mạng lưới mà không cần huy động vốn từ bên ngoài.
■ Ở mảng bán lẻ F&B, Phúc Long Heritage (“PLH”) ghi nhận doanh thu quý III đạt 589 tỷ đồng, tăng 14,2% so với cùng kỳ, nhờ tăng trưởng từ kênh giao hàng, hiệu suất cửa hàng được cải thiện và chiến lược mở rộng mạng lưới có chọn lọc.
▪ Doanh thu bình quân hằng ngày trên cùng cửa hàng (LFL ADS) của mô hình cửa hàng tiêu chuẩn đạt 24,8 triệu đồng, tăng 2,1% so với cùng kỳ.
▪ Trong quý III, PLH mở mới 26 cửa hàng tiêu chuẩn, nâng tổng số cửa hàng độc lập trên toàn quốc lên 239 cửa hàng, không bao gồm các kiosk tại WCM. Lũy kế 9 tháng, doanh nghiệp đã mở mới 44 cửa hàng, nằm trong phạm vi mục tiêu mở mới 40–50 cửa hàng của cả năm 2026.
MSR: Tiếp tục tạo lợi nhuận, gia tăng dòng tiền cho cổ đông và đón cổ đông chiến lược đầu tiên
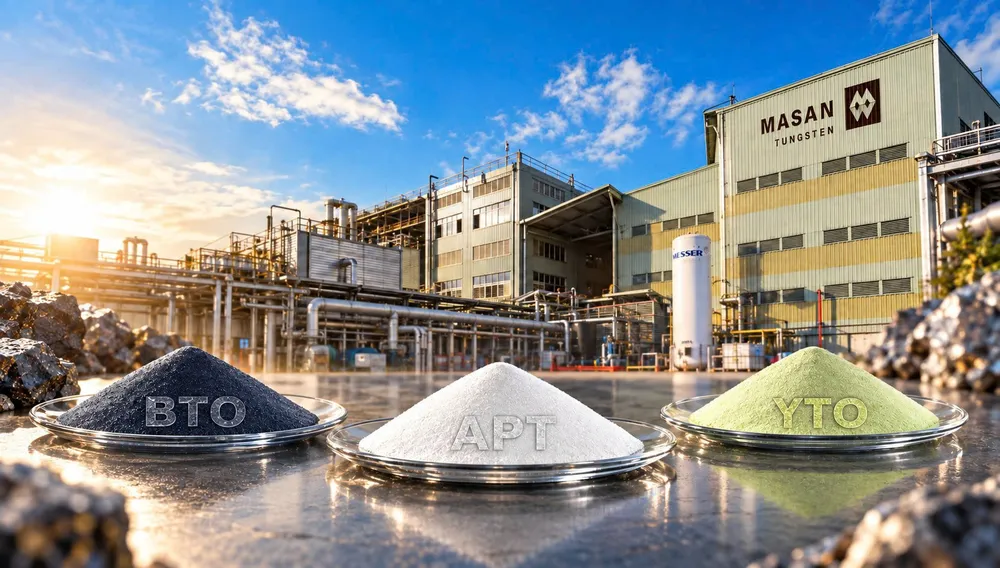
Masan High-Tech Materials ghi nhận doanh thu quý III đạt 14.557 tỷ đồng, tăng gấp 7,1 lần so với cùng kỳ. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 2.148 tỷ đồng, tăng mạnh từ mức 5 tỷ đồng trong quý III/2025. Sản lượng gia tăng và hoạt động vận hành được tối ưu hóa đã giúp doanh nghiệp tận dụng môi trường giá vonfram thuận lợi để thúc đẩy lợi nhuận.
▪ Giá vonfram duy trì ở mức cao trong bối cảnh nguồn cung thắt chặt: Giá APT bình quân trong quý III đạt 3.129 USD/mtu, giảm khoảng 4% so với quý II nhưng vẫn cao gấp gần 6 lần so với cùng kỳ năm trước.
▪ Sản lượng tăng, hoạt động vận hành hiệu quả hơn: Sản lượng vonfram (tính theo hàm lượng vonfram thực tế trong sản phẩm) đạt 1.786 tấn, tăng 55% so với cùng kỳ, nhờ lượng tinh quặng thu mua từ các nhà cung cấp bên ngoài tăng 78%. Đồng thời, chi phí bán hàng và quản lý doanh nghiệp giảm 35% so với cùng kỳ.
▪ Thực hiện chính sách chi trả cổ tức: Sau khi chi trả cổ tức đợt đầu tiên ở mức 1.000 đồng/cổ phiếu, tương đương 1.105 tỷ đồng, vào tháng 9/2026, ngày 19/10/2026, cổ đông MSR đã thông qua kế hoạch tạm ứng cổ tức đợt hai ở mức 5.000 đồng/cổ phiếu, tương đương khoảng 5.500 tỷ đồng. Theo đó, tổng cổ tức tiền mặt năm 2026 dự kiến đạt 6.000 đồng/cổ phiếu, tương đương 100% lợi nhuận sau thuế năm 2026, với tỷ lệ chi trả như nhau cho tất cả cổ đông. Từ năm 2027, MSR định hướng chi trả cổ tức hàng năm không thấp hơn 50% lợi nhuận sau thuế. Sau khi hoàn tất các khoản chi trả này, MSR dự kiến tỷ lệ Nợ vay ròng/EBITDA vào cuối năm 2026 ở mức khoảng 1,4 lần.
▪ Chương trình Cổ đông Chiến lược của MSR: Ngày 1/10/2026, The Elmet Group Co. (NASDAQ: ELMT, “Elmet”), doanh nghiệp Mỹ chuyên cung cấp hợp kim vonfram và các sản phẩm khoáng sản chiến lược, đồng thời là khách hàng của MSR trong hơn 12 năm qua, đã hoàn tất giao dịch đầu tư vào MSR. Đây là giao dịch đầu tiên trong khuôn khổ Chương trình Cổ đông Chiến lược của MSR, được phê duyệt ngày 24/9/2026. Chương trình tạo điều kiện để các đối tác dài hạn và nhà đầu tư tổ chức trở thành cổ đông MSR trước khi doanh nghiệp niêm yết cổ phiếu trên Sở Giao dịch Chứng khoán TP.HCM (HOSE).