Phát thải càng cao, hàng hóa càng bất lợi về giá
Theo ông Trần Ngọc Quân, Tham tán Công sứ, Trưởng Thương vụ Việt Nam tại Bỉ và EU (Bộ Công thương), giá chứng chỉ CBAM quý 2-2026 được EU công bố là 75,28EUR/tấn CO2. Trong khi đó, sản xuất một tấn thép trung bình phát sinh khoảng 2 tấn CO2.
Với giá xuất khẩu khoảng 650EUR/tấn, chi phí carbon tính theo mức giá trên có thể tương đương khoảng 23% giá trị sản phẩm, nếu doanh nghiệp không có giải pháp giảm phát thải hiệu quả.
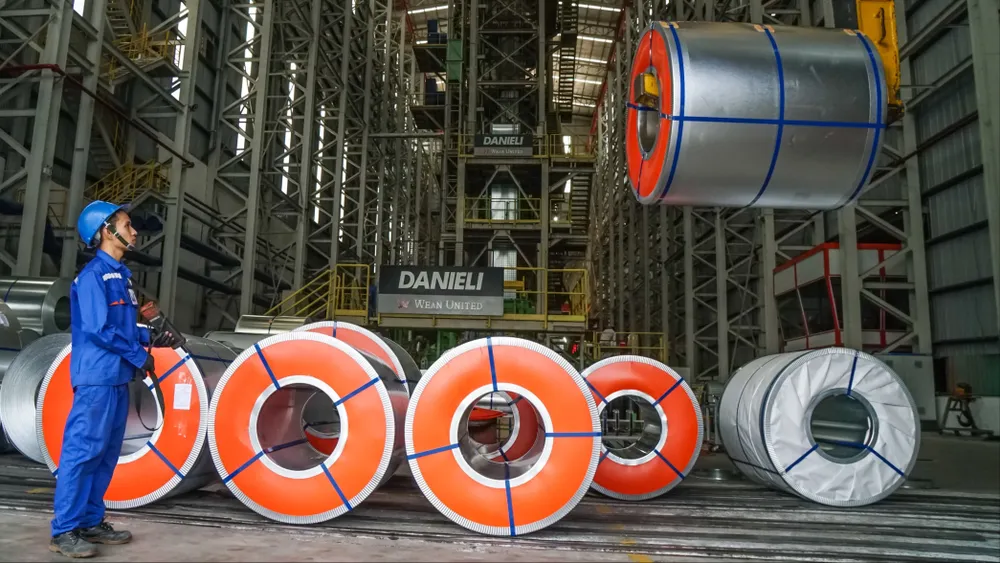
Dù doanh nghiệp chưa phải gánh chịu toàn bộ chi phí này trong năm 2026 do nghĩa vụ CBAM được thực hiện theo lộ trình (bắt đầu từ khoảng 2,5% lượng phát thải thuộc phạm vi điều chỉnh và tăng dần lên 100% vào năm 2034), áp lực cạnh tranh đã hiện rõ rệt.
Phát thải càng cao, chi phí carbon càng lớn; việc thiếu dữ liệu phát thải đáp ứng tiêu chuẩn còn có thể khiến hàng hóa bị áp mức mặc định của EU, đẩy chi phí lên cao hơn. Hiện nay, ngoài EU, thế giới có khoảng 80 thị trường carbon và cơ chế thuế carbon được triển khai, bao phủ khoảng 28% lượng phát thải toàn cầu.
Yếu tố carbon vì thế đang từ một chỉ tiêu môi trường đi vào giá hàng hóa, trở thành tiêu chí mới phân định sức cạnh tranh giữa các nhà cung cấp. Từ đó cảnh báo một nguy cơ thực tế: nếu hàng hóa Việt Nam chậm giảm phát thải hơn các đối thủ, bất lợi về carbon sẽ chuyển thành bất lợi về giá thành, kéo theo mất đơn hàng và thu hẹp thị phần.
Dưới góc nhìn đầu tư, ông Nguyễn Ngọc Tùng, Giám đốc Quỹ Tác động Khí hậu VinaCarbon (VinaCapital), nhận định khi carbon được định giá, doanh nghiệp bắt buộc phải cân nhắc giữa chi phí tiếp tục duy trì phát thải và chi phí đầu tư công nghệ để giảm phát thải.
Khi chi phí carbon được tích hợp vào giá thành sản phẩm, việc đầu tư giảm phát thải không còn đơn thuần là khoản chi phí tuân thủ, mà trở thành bài toán trực tiếp quyết định giá thành và năng lực cạnh tranh của doanh nghiệp.
Phân bổ hợp lý nguồn vốn tín dụng xanh
Áp lực giảm phát thải buộc các doanh nghiệp phải đầu tư ngay từ sản xuất, dù chi phí chuyển đổi không nhỏ.
Bà Võ Thái Xuân Thủy, Giám đốc Marketing và Phát triển bền vững Fico-YTL Cement, chia sẻ, doanh nghiệp đã phát triển các dòng xi măng EcoCem giảm phát thải khoảng 30%-70% tùy sản phẩm, tăng sử dụng nhiên liệu thay thế và dự kiến dành khoảng 300 tỷ đồng trong năm 2027 cho nhiều giải pháp chuyển đổi.
Theo TS Lê Xuân Nghĩa, Viện trưởng Viện Tư vấn phát triển tài chính carbon, nguồn vốn từ thị trường tài chính xanh trong nước hỗ trợ doanh nghiệp chuyển đổi xanh hiện khá dồi dào. Dù vậy, dòng vốn này chưa phân bổ nhiều cho các dự án cải tiến dây chuyền, tiết kiệm năng lượng và giảm phát thải trực tiếp của khu vực sản xuất.
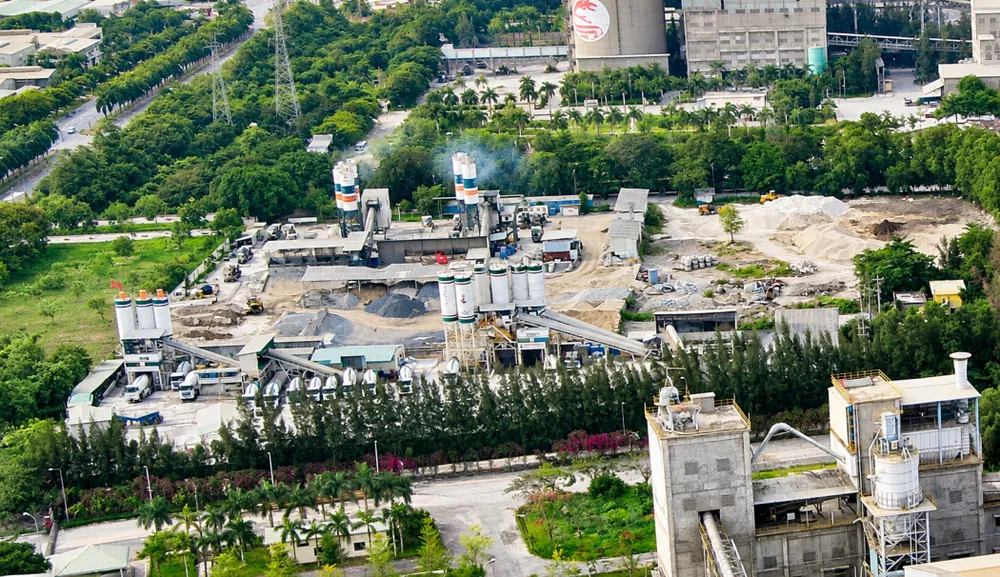
Trong khi đó, bà Phạm Liên Anh, Trưởng Chương trình Tư vấn Cải cách và Nghiên cứu Kinh tế Việt Nam, Lào, Campuchia của Tổ chức Tài chính Quốc tế (IFC), lưu ý: “Không đo được chính xác phát thải cũng đồng nghĩa khó xác định khâu nào cần ưu tiên đầu tư, khó chứng minh lượng carbon đã giảm và khó đáp ứng yêu cầu của thị trường cũng như tổ chức tài chính”.
Trước thực tế đó, Chính phủ đã triển khai xây dựng khung quản lý và hạ tầng cho thị trường carbon. Hiện cả nước có 2.166 cơ sở thuộc diện phải kiểm kê khí nhà kính, chiếm khoảng 30% tổng lượng phát thải quốc gia.
Dự kiến vào năm 2026, cơ quan chức năng thí điểm phân bổ và giao dịch hạn ngạch phát thải với khoảng 150 doanh nghiệp phát thải lớn thuộc các ngành nhiệt điện, sắt thép và xi măng.
Bà Tạ Thanh Bình, Tổng Giám đốc Tổng Công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC), cho biết hệ thống lưu ký, thanh toán hạn ngạch và tín chỉ carbon đã được xây dựng kết nối với các cơ quan liên quan. Bộ NN-MT đang xây dựng hệ thống báo cáo trực tuyến nhằm tăng khả năng đối soát và tính minh bạch dữ liệu.
Vấn đề đặt ra hiện nay là rút ngắn khoảng cách giữa hạ tầng thị trường carbon và khả năng chuyển đổi thực tế của doanh nghiệp. Việc xây dựng hệ số phát thải và cơ sở dữ liệu theo từng ngành hàng... sẽ giúp doanh nghiệp có căn cứ xác định công đoạn cần ưu tiên giảm phát thải, đồng thời chứng minh được kết quả chuyển đổi.
Song song đó, nguồn vốn tín dụng xanh và các công cụ tài chính chuyển đổi nên hướng mạnh hơn vào hỗ trợ đổi mới trang thiết bị, tiết kiệm năng lượng, thúc đẩy kinh tế tuần hoàn nguyên liệu; đặc biệt là gắn mục tiêu giảm phát thải với nâng cao năng lực cạnh tranh cho từng ngành hàng xuất khẩu.
Khi doanh nghiệp đo được lượng phát thải, tiếp cận hiệu quả vốn và đầu tư đúng công đoạn, lượng carbon trong sản phẩm mới thực sự giảm. Đây là chìa khóa để kiểm soát chi phí carbon, đáp ứng tiêu chuẩn thị trường và giữ đơn hàng.