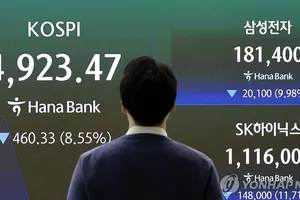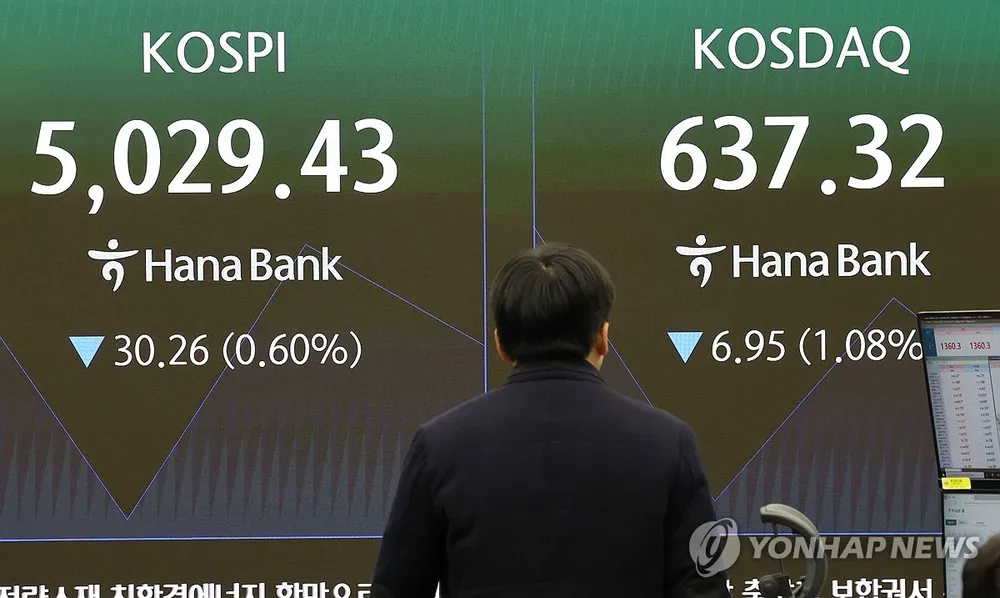
Chỉ số MSCI khu vực châu Á - Thái Bình Dương (không bao gồm Nhật Bản) tăng 0,8%, phục hồi một phần sau khi giảm 4,6% trong tuần trước. Chỉ số Nikkei 225 của Nhật Bản tăng 2,5%, chứng khoán Đài Loan (Trung Quốc) tăng khoảng 2,5%, trong khi thị trường Hàn Quốc chỉ tăng nhẹ.
Đà phục hồi diễn ra sau phiên tăng điểm của Phố Wall ngày 6-11, giúp thị trường phần nào lấy lại tâm lý ổn định sau một tuần biến động mạnh. Trước đó, lo ngại về khả năng sinh lời của các khoản đầu tư AI, nhu cầu hạ tầng phục vụ công nghệ này và nguy cơ gia tăng kiểm soát từ Quốc hội Mỹ đã kích hoạt làn sóng bán cổ phiếu công nghệ.
Giới đầu tư đang chờ kết quả kinh doanh của một số doanh nghiệp công nghệ lớn trong tuần này, trong đó có CoreWeave, Applied Materials và Cisco Systems. Các báo cáo được xem là phép thử đối với khả năng chuyển hóa những khoản đầu tư khổng lồ vào AI thành doanh thu và lợi nhuận thực tế.
Áp lực còn đến từ thông tin tập đoàn Nvidia mở cuộc điều tra độc lập về những cáo buộc liên quan đến khả năng Giám đốc điều hành Jensen Huang từng là mục tiêu của một hoạt động tình báo nước ngoài.
Ở thị trường năng lượng, giá dầu Brent giảm xuống 97,49 USD/thùng sau khi Tổng thống Donald Trump đánh giá thấp khả năng Mỹ tiếp tục tấn công Iran nếu các cuộc đàm phán liên quan đến xung đột đạt tiến triển.
Trên thị trường tiền tệ, đồng USD tăng sau khi báo cáo việc làm tháng 10 của Mỹ cho thấy các doanh nghiệp tạo thêm 165.000 việc làm, cao hơn nhiều so với dự báo của giới kinh tế. Tỷ lệ thất nghiệp giảm từ 4,2% xuống 4,1%. Dữ liệu này củng cố nhận định kinh tế Mỹ vẫn có sức chống chịu đáng kể, đồng thời tạo thêm dư địa để Fed nhiều khả năng tiếp tục thắt chặt chính sách tiền tệ nhằm kiềm chế lạm phát.
Nhìn chung, thị trường bước vào tuần mới với tâm lý ổn định hơn. Giới đầu tư đang chờ số liệu chỉ số giá tiêu dùng (CPI) tháng 10 của Mỹ, dự kiến công bố ngày 10-11, để đánh giá triển vọng chính sách tiền tệ.