Núp bóng doanh nghiệp mua bán nợ
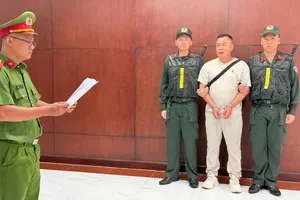
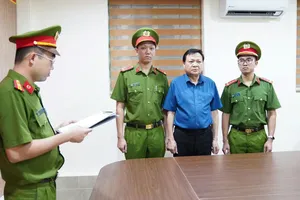
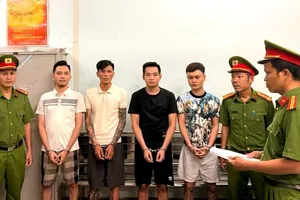
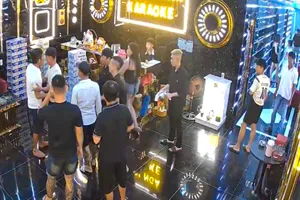
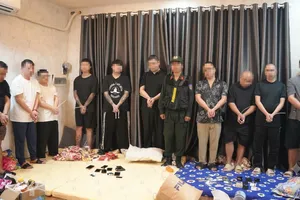
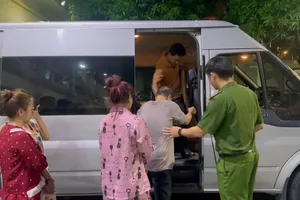
Tháng 5-2026, Công an TPHCM đã khởi tố, bắt tạm giam Vũ Hoàng Long (42 tuổi, Giám đốc Công ty mua bán nợ Song Long) và 16 đồng phạm để điều tra về tội “Cưỡng đoạt tài sản”. Kết quả điều tra xác định, sau khi pháp luật cấm kinh doanh dịch vụ đòi nợ, Long thành lập doanh nghiệp mua bán nợ, tiếp tục hoạt động theo kiểu “bình mới rượu cũ”.
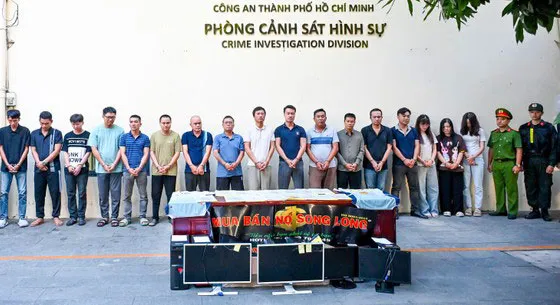
Cách thức của việc núp bóng là ký hợp đồng giả cách với bên có khoản nợ cần thu hồi (thực chất là hợp đồng đòi nợ thuê) với mức hoa hồng 10%-50% số tiền đòi được.
Sau khi hợp đồng được ký kết, nhiều người mặc đồng phục, đi xe máy đến tận nhà người vay la hét, gây sức ép, quay clip phát tán lên mạng xã hội nhằm bôi nhọ, uy hiếp tinh thần. Các đối tượng còn gọi điện thoại đe dọa, gây áp lực với người thân, bạn bè, đồng nghiệp của người vay, buộc những người không liên quan phải trả nợ thay.
Về phía nạn nhân, nhiều người bị ảnh hưởng nghiêm trọng về tinh thần. Chẳng hạn bà L.T.H.C. (38 tuổi, ngụ TPHCM) bị khủng hoảng tinh thần vì một công ty mua bán nợ cho người mặc đồng phục đen đến tận nhà kích động, quay clip ép bà trả nợ.
Trước đó, công ty này ký hợp đồng giả cách với người có khoản nợ cần thu hồi, thỏa thuận hưởng 50% số tiền thu hồi được. Trong trường hợp của bà H.T.N.H., nhân viên công ty mua bán nợ “tra tấn” con trai bà bằng cách liên tục gọi điện, đến tận bệnh viện nơi anh này làm việc để gửi “Thông báo đòi nợ”.
Bịt kẽ hở từ các hợp đồng giả cách
Theo TS Hoàng Văn Thành, Trưởng Bộ môn Luật Kinh tế, Khoa Luật, Học viện Ngân hàng, Bộ luật Dân sự năm 2015 quy định, bên mua nợ trở thành người thế quyền và có quyền yêu cầu bên có nghĩa vụ thực hiện nghĩa vụ trong phạm vi quyền đã được chuyển giao. Tuy nhiên, việc trở thành chủ nợ không đồng nghĩa doanh nghiệp được sử dụng mọi biện pháp để thu hồi nợ.
Doanh nghiệp không được sử dụng vũ lực, đe dọa dùng vũ lực hoặc các thủ đoạn uy hiếp tinh thần để buộc người vay giao tài sản; không được bắt, giữ người trái pháp luật, tự ý xâm nhập chỗ ở, hủy hoại tài sản hoặc xúc phạm danh dự, nhân phẩm của người khác. Việc thu thập, sử dụng hoặc công khai thông tin, dữ liệu cá nhân của người vay phải tuân thủ pháp luật về bảo vệ dữ liệu cá nhân. Những hành vi vượt quá giới hạn này có thể dẫn tới trách nhiệm hành chính, dân sự hoặc hình sự.
Cũng theo TS Hoàng Văn Thành, nếu hợp đồng mua bán nợ chỉ được lập nhằm che giấu hoạt động kinh doanh dịch vụ đòi nợ thì cần xem xét bản chất giao dịch theo Điều 124 Bộ luật Dân sự 2015. Khi có đủ căn cứ xác định giao dịch giả tạo, hợp đồng mua bán nợ vô hiệu; giao dịch bị che giấu nếu vi phạm điều cấm của luật cũng bị vô hiệu theo Điều 123 Bộ luật Dân sự 2015.
Luật sư Nguyễn Hữu Ngọc (Đoàn luật sư TPHCM) cho rằng, cần rà soát, hoàn thiện các quy định quản lý hoạt động mua bán nợ; tăng cường kiểm tra nguồn gốc vốn thực góp, nhân thân người đại diện theo pháp luật và đội ngũ trực tiếp thu hồi nợ.
Ngoài ra, nên xem xét có chế tài với bên bán nợ nếu biết rõ bên nhận chuyển giao nợ sử dụng các thủ đoạn phi pháp, khủng bố tinh thần hoặc cưỡng đoạt tài sản nhưng vẫn cố tình thuê mướn, ủy quyền đòi nợ. Về lâu dài, cần hoàn thiện hệ thống tín dụng, tăng khả năng đánh giá mức độ tín nhiệm và cảnh báo rủi ro trong giao dịch.
TS Hoàng Văn Thành nêu ý kiến, dịch vụ đòi nợ thuê tồn tại dưới vỏ bọc do các đối tượng tìm cách che giấu bằng những giao dịch hợp pháp. Cơ quan chức năng cần tăng cường hậu kiểm những giao dịch có dấu hiệu rủi ro, tập trung làm rõ việc thanh toán để nhận chuyển giao khoản nợ có thực sự diễn ra; quyền yêu cầu, thông tin và giấy tờ liên quan có được chuyển giao đầy đủ; bên chuyển giao còn trực tiếp chỉ đạo việc thu hồi hoặc trả thù lao theo tỷ lệ số tiền thu được hay không. Từ đó xác định doanh nghiệp thực sự mua lại khoản nợ hay chỉ tổ chức lực lượng thu hồi nợ thuê.