Áp lực bổ sung nguồn vốn dài hạn
Số liệu thống kê của Hiệp hội Thị trường TPDN Việt Nam cho thấy, 10 tháng đầu năm 2026, tổng giá trị TPDN phát hành đạt hơn 479.100 tỷ đồng. Trong đó, nhóm ngân hàng chiếm khoảng 55%, bất động sản khoảng 37% giá trị phát hành.
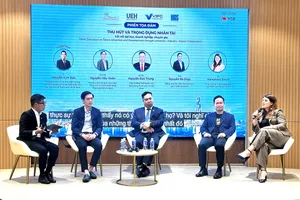
Ông Phạm Phú Khôi, Tổng Thư ký hiệp hội, chỉ ra, tiền tiết kiệm của người dân và doanh nghiệp được gửi vào ngân hàng; ngân hàng phát hành trái phiếu để huy động thêm vốn, nhưng chính hệ thống ngân hàng lại là nhóm nhà đầu tư lớn mua trái phiếu.
Riêng trong tháng 10-2026, theo Công ty cổ phần Xếp hạng tín nhiệm Đầu tư Việt Nam (VIS Rating), tổng giá trị phát hành TPDN mới đạt khoảng 31.000 tỷ đồng. Đáng chú ý, nhóm ngân hàng chiếm tới 83% tổng giá trị, nhóm bất động sản dân cư 6% và các ngành khác khoảng 11%.
Dù lãi suất tiền gửi đã hạ nhiệt, lãi suất phát hành TPDN vẫn ở mức cao, bình quân 8,7%/năm đối với nhóm ngân hàng và 12,5%/năm đối với nhóm bất động sản.
Lý giải việc ngân hàng đẩy mạnh phát hành trái phiếu, ông Nguyễn Hưng, Tổng Giám đốc Ngân hàng TMCP Tiên Phong (TPBank), cho biết, tiền gửi tiết kiệm chủ yếu có kỳ hạn ngắn dù lãi suất huy động dài hạn thường cao hơn khoảng 2 điểm phần trăm/năm.
Cùng với đó, quy định của Ngân hàng Nhà nước về giới hạn sử dụng vốn ngắn hạn cho vay trung và dài hạn ngày càng khắt khe. Vì vậy, các ngân hàng phải huy động vốn qua thị trường trái phiếu trong nước và quốc tế để cân đối nguồn vốn, đáp ứng các tỷ lệ an toàn.
Thực tế trên cho thấy áp lực cung ứng vốn của nền kinh tế vẫn tập trung lớn vào hệ thống ngân hàng. Các ngân hàng thương mại vừa là bên cho vay lớn nhất, vừa là nhóm phát hành TPDN chủ lực để bổ sung nguồn vốn dài hạn, đồng thời cũng là những nhà đầu tư lớn trên thị trường TPDN và trái phiếu Chính phủ. Điều này khiến TPDN chưa thực sự trở thành kênh huy động vốn rộng mở cho doanh nghiệp.
Tương tự, ở kênh huy động vốn nước ngoài, theo ông Nguyễn Hữu Hiệu, Tổng Giám đốc Công ty cổ phần FiinGroup Việt Nam, ngân hàng đang nắm giữ gần 60% tổng lượng TPDN phát hành.
Ngay cả ở kênh huy động vốn ngoại tệ từ nước ngoài, khối ngân hàng cũng chiếm khoảng 70%, trong khi khu vực doanh nghiệp phi ngân hàng chưa tới 30%. Khi nhiều kênh dẫn vốn tập trung vào ngân hàng, khả năng cung ứng vốn của nền kinh tế phụ thuộc vào năng lực huy động và các giới hạn an toàn của hệ thống này.
Phát triển định chế trung gian cho thị trường
Trong bối cảnh tỷ lệ tín dụng/GDP của Việt Nam đã vượt ngưỡng 140%, việc phụ thuộc quá lớn vào hệ thống ngân hàng đặt nền kinh tế trước những rủi ro về quản trị thanh khoản và kiểm soát rủi ro kỳ hạn. Do đó, phát triển thị trường vốn, đa dạng hóa các kênh huy động nguồn lực trở thành yêu cầu cấp thiết.
TS Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni cho rằng, nền kinh tế cần phát triển các kênh huy động vốn trung và dài hạn, trong đó thị trường TPDN giữ vai trò quan trọng.
Khi doanh nghiệp có thể huy động trực tiếp nguồn vốn dài hạn từ thị trường, ngân hàng sẽ có điều kiện tập trung hơn vào nhu cầu vốn ngắn hạn và vốn lưu động, qua đó giảm sức ép về kỳ hạn và thanh khoản, góp phần ổn định lãi suất.
Dẫn kinh nghiệm từ các cuộc khủng hoảng tài chính năm 1997 ở châu Á và năm 2008 tại Mỹ, ông Nguyễn Tú Anh nhấn mạnh vai trò bổ trợ của thị trường trái phiếu khi hệ thống ngân hàng gặp khó khăn.
Tuy nhiên, để thị trường TPDN thực sự trở thành kênh dẫn vốn bổ trợ cho hệ thống ngân hàng, vấn đề không chỉ nằm ở quy mô mà còn ở chất lượng và khả năng vận hành của thị trường.
Theo ông Nguyễn Hữu Hiệu, phần lớn dư nợ TPDN hiện áp dụng lãi suất thả nổi, trong khi hoạt động định giá và giao dịch trên thị trường thứ cấp còn hạn chế. Điều này khiến thị trường dễ biến động, khó hình thành nguồn vốn dài hạn ổn định. Do đó, cần phát triển các tổ chức xếp hạng tín nhiệm, kiểm toán, tư vấn và định chế trung gian để minh bạch thông tin, thu hẹp khoảng cách thông tin giữa doanh nghiệp phát hành và nhà đầu tư.
Theo tính toán của nhóm nghiên cứu Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), giai đoạn 2026-2030, nhu cầu vốn đầu tư toàn xã hội khoảng 280-300 tỷ USD/năm, tương đương tăng trưởng bình quân 13%-15%/năm.
Theo TS Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV, cơ cấu dẫn vốn đang mất cân đối. Từ năm 2020 đến hết tháng 9-2026, nguồn vốn cung ứng từ các ngân hàng thương mại chiếm hơn 50% tổng nguồn vốn của nền kinh tế, trong khi thị trường vốn (cổ phiếu và TPDN) chỉ đóng góp khoảng 14%-15%.