Tại diễn đàn, một trong những vấn đề được quan tâm là tại sao ngân hàng không thể cấp nhiều hơn vốn tín dụng cho doanh nghiệp nhỏ và vừa.
Chia sẻ về vấn đề này, ông Nguyễn Đức Hải, Giám đốc Đầu tư cấp cao, Công ty quản lý Quỹ Manulife Investments Việt Nam, cho rằng chi phí tín dụng hiện nay đang rất cao. Vì thế, để giải quyết vấn đề vốn tín dụng cho doanh nghiệp nhỏ và vừa thì cần có cơ chế hỗ trợ, như bảo lãnh tín dụng hoặc cơ chế hạch toán kế toán phù hợp cho các ngân hàng đối với những khoản vay thuộc nhóm này.
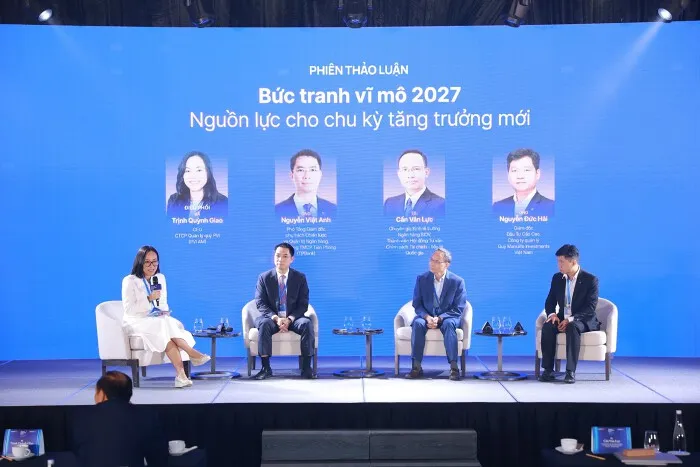
Ở góc độ tổ chức tín dụng, ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và quản trị ngân hàng, Ngân hàng TMCP Tiên Phong (TPBank) cho biết, dư địa để tiếp tục giảm lãi suất cho vay đã không còn nhiều. Thanh khoản hiện nay đã không còn dồi dào, nền kinh tế đang bước vào chu kỳ tăng trưởng mới và cần nhiều vốn hơn nên lãi suất cũng bắt đầu tăng lên.
Theo đại diện TPBank, trong khoảng 5 năm trở lại đây, tăng trưởng tín dụng luôn cao hơn tăng trưởng huy động vốn nên việc cân đối nguồn vốn vẫn tạo áp lực đối với các ngân hàng. Bên cạnh đó, cùng với nhiệm vụ cung ứng vốn cho nền kinh tế với chi phí hợp lý, ngân hàng còn phải kiểm soát rủi ro và bảo đảm thanh khoản. Do đó, chỉ một cú sốc về tỷ giá cũng có thể ảnh hưởng đến những kết quả tăng trưởng đã đạt được.
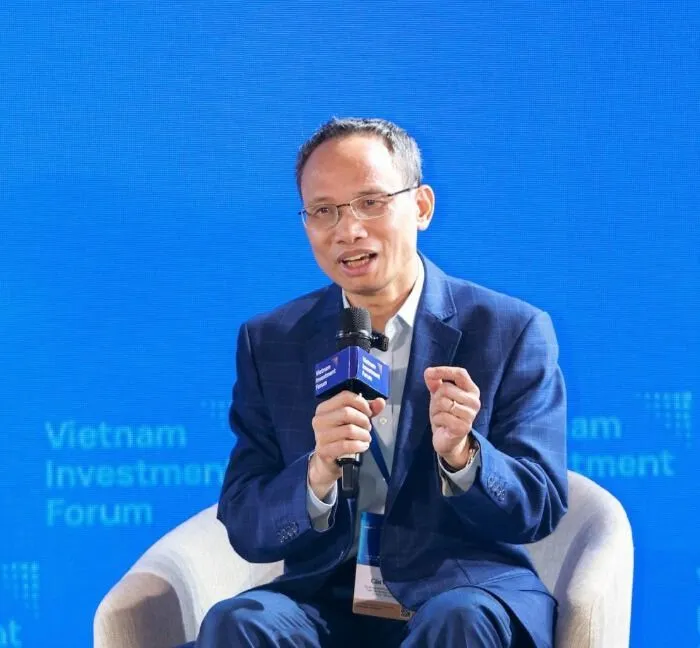
Trong khi đó, TS Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia, cho rằng thực tế hiện nay cho thấy vốn tín dụng dành cho doanh nghiệp nhỏ và vừa không hề thấp. Dư nợ tín dụng của doanh nghiệp nhỏ và vừa chiếm khoảng 20% tổng dư nợ của toàn nền kinh tế. Con số này cao hơn 3 điểm phần trăm so với mức bình quân của các nước trong khu vực châu Á - Thái Bình Dương.
Theo TS Cấn Văn Lực, những vướng mắc đối với doanh nghiệp nhỏ và vừa không chỉ nằm ở nguồn vốn mà còn ở năng lực và trình độ quản trị. Do đó, cần những biện pháp hỗ trợ mang tính đột phá bên cạnh nguồn vốn.
Đây cũng là lý do Luật Hỗ trợ doanh nghiệp nhỏ và vừa đã được Quốc hội sửa đổi với định hướng chuyển thành Luật Phát triển doanh nghiệp nhỏ và vừa. Trong đó có 3 thay đổi mang tính đột phá, đó là: cấp các gói hỗ trợ đào tạo chủ doanh nghiệp nhỏ và vừa; đặt mục tiêu yêu cầu hệ thống tài chính, tín dụng cung cấp vốn cho ít nhất 300.000 doanh nghiệp nhỏ và vừa đến năm 2030; triển khai các hỗ trợ cụ thể đối với chuyển đổi xanh và chuyển đổi số.