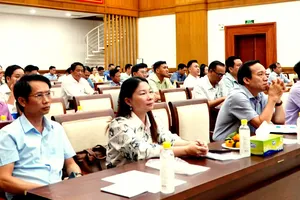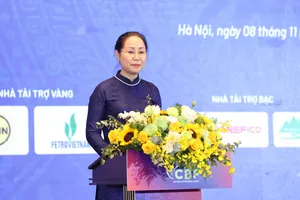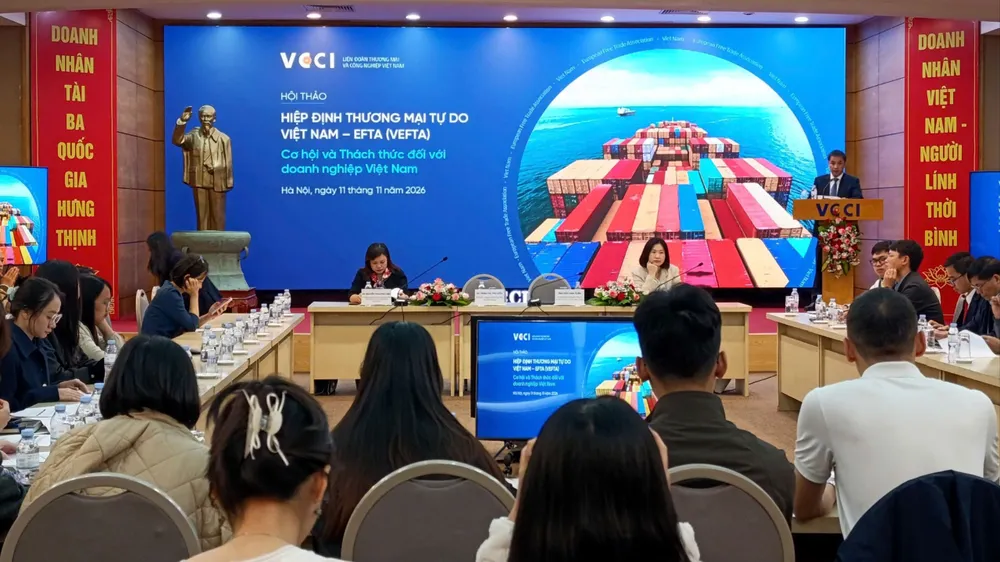
Sáng 11-11, tại Hà Nội, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với các đơn vị liên quan tổ chức hội thảo “Hiệp định thương mại tự do Việt Nam - EFTA (VEFTA): Cơ hội và thách thức đối với doanh nghiệp Việt Nam”.
Tại hội thảo, bà Nguyễn Sơn Trà, đại diện Vụ Phát triển thị trường ngoài nước và Thương mại đa biên (Bộ Công thương), cho biết sau 14 năm đàm phán với 21 phiên chính thức, Hiệp định VEFTA được ký kết ngày 18-10-2026, mở thêm cơ hội tiếp cận thị trường có sức mua cao, thúc đẩy thương mại và đầu tư giữa Việt Nam với 4 nước thành viên Hiệp hội Mậu dịch Tự do châu Âu (EFTA), gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein.
Theo Bộ Công thương, năm 2025, tổng kim ngạch xuất nhập khẩu giữa Việt Nam và EFTA đạt hơn 1,9 tỷ USD, tăng gần 29% so với năm trước. Trong đó, xuất khẩu đạt khoảng 405 triệu USD, nhập khẩu hơn 1,5 tỷ USD. Quy mô thương mại tăng nhưng cán cân vẫn nghiêng về phía nhập khẩu.
Đại diện Bộ Công thương lưu ý, EFTA không phải liên minh thuế quan nên doanh nghiệp cần nghiên cứu riêng biểu thuế, điều kiện nhập khẩu và nhu cầu tiêu dùng của từng nước.
Mức độ mở cửa đối với nông sản cũng khác nhau. Thụy Sĩ và Liechtenstein xóa bỏ thuế ngay đối với khoảng 40% mặt hàng nông nghiệp, Na Uy 53% và Iceland 74%. Vì vậy, doanh nghiệp không thể áp dụng chung một cách tiếp cận cho cả 4 thị trường.
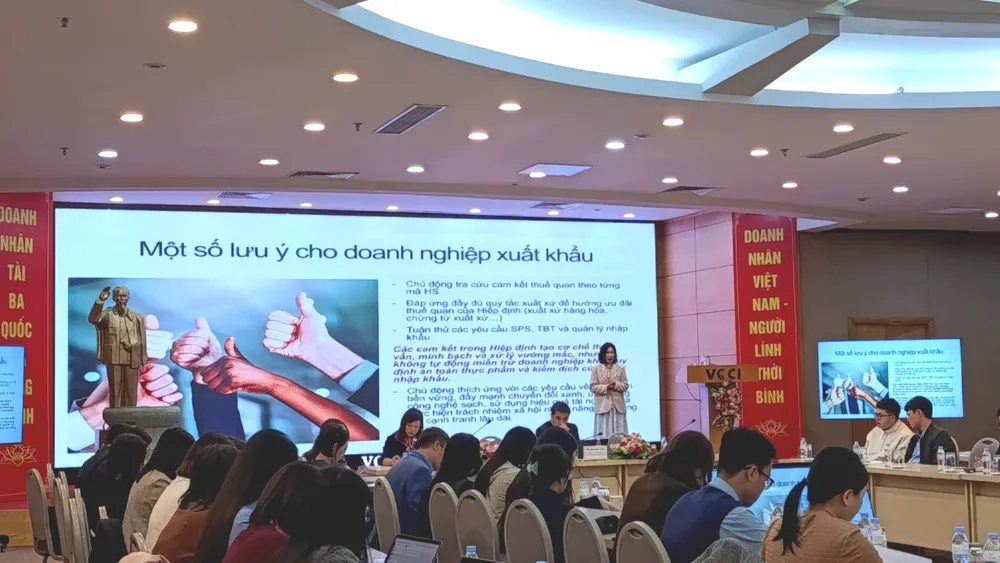
Về ưu đãi thuế quan, bà Nguyễn Phương Linh, Trưởng phòng Hội nhập kinh tế tài chính, Cục Quản lý nợ và Kinh tế đối ngoại (Bộ Tài chính), cho biết EFTA cam kết xóa bỏ thuế ngay đối với 90% số dòng thuế, tương đương 99,5% kim ngạch nhập khẩu từ Việt Nam. Trong đó, Thụy Sĩ và Liechtenstein xóa thuế khoảng 85% số dòng thuế, Na Uy hơn 90,7% và Iceland hơn 94%.
Tuy nhiên, hàng hóa không đương nhiên được hưởng ưu đãi thuế quan mà phải thuộc biểu thuế ưu đãi đặc biệt, đáp ứng quy tắc xuất xứ, quy định về vận chuyển trực tiếp và có chứng từ chứng nhận xuất xứ.
Ngoài ra, doanh nghiệp phải đáp ứng các yêu cầu về chất lượng, an toàn sản phẩm, truy xuất nguồn gốc, môi trường và trách nhiệm xã hội.
Theo ông Đậu Anh Tuấn, Phó Tổng Thư ký kiêm Trưởng Ban Pháp chế VCCI, doanh nghiệp Việt Nam cần lưu ý 3 vấn đề khi tiếp cận thị trường EFTA: ưu đãi thuế quan không đồng đều giữa các nước; thuế quan giảm nhưng tiêu chuẩn không giảm; các rào cản phi thuế quan vẫn là trở ngại lớn.
Kinh nghiệm thực thi các hiệp định thương mại tự do cho thấy, giảm thuế mới chỉ là điều kiện ban đầu, còn khả năng đáp ứng quy tắc xuất xứ và tiêu chuẩn thị trường mới quyết định doanh nghiệp có thực sự hưởng lợi hay không.