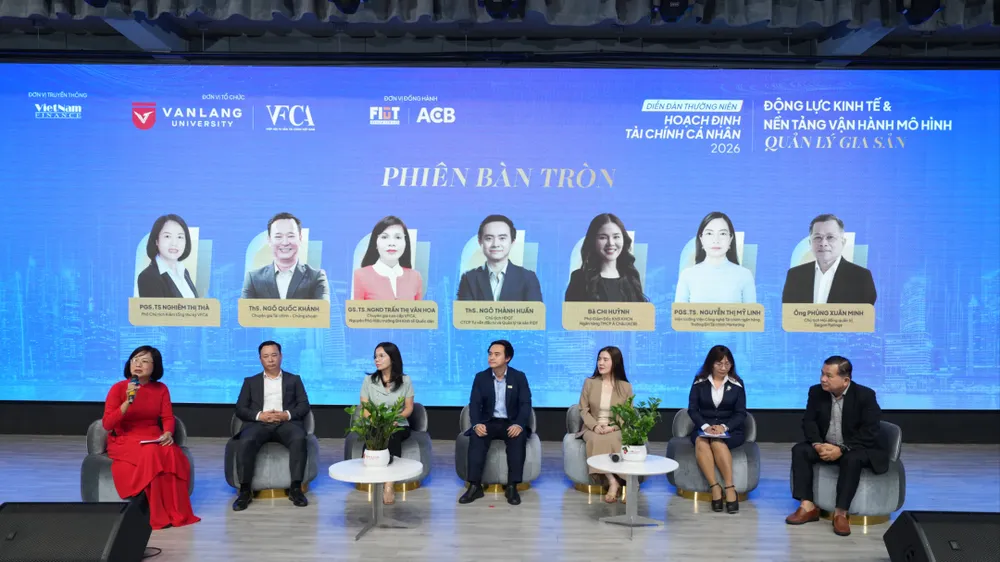
Ngày 3-10, Trường Đại học Văn Lang phối hợp Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) và Công ty Cổ phần Tư vấn Đầu tư và Quản lý Tài sản FIDT tổ chức Diễn đàn Hoạch định Tài chính cá nhân 2026 với chủ đề “Động lực kinh tế và nền tảng vận hành mô hình quản lý gia sản”.
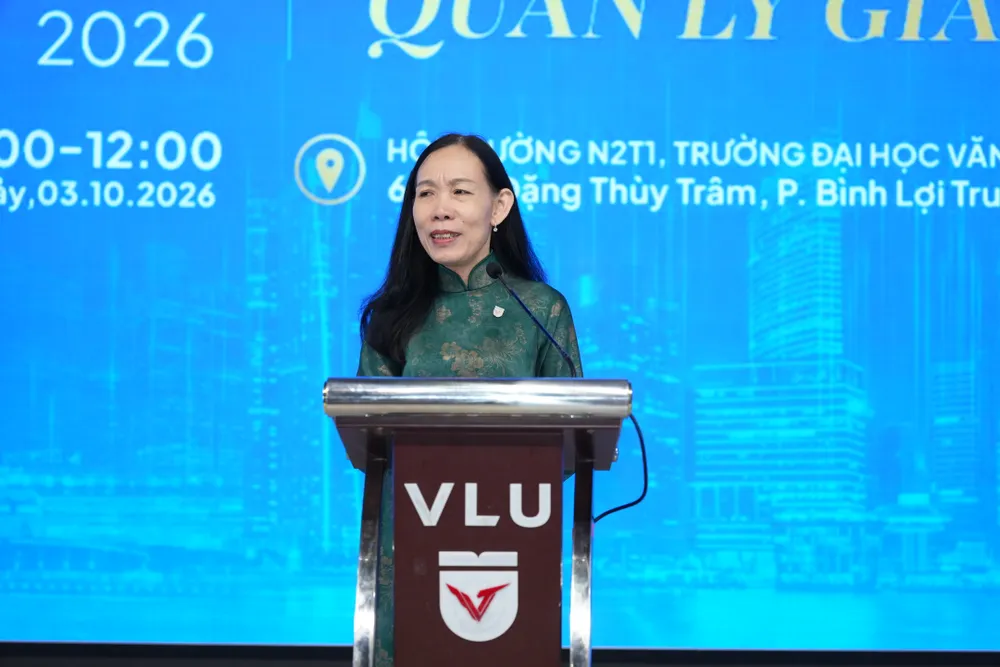
Ảnh: NHUNG NGUYỄN
Dịch vụ không dành riêng cho nhóm siêu giàu
Từ góc nhìn giáo dục và phát triển hệ thống tài chính, PGS-TS Trần Thị Mỹ Diệu, Hiệu trưởng Trường Đại học Văn Lang, cho biết Việt Nam đang hướng tới xây dựng hệ thống tài chính hiện đại, an toàn, hiệu quả và bao trùm thông qua các chiến lược tài chính, phát triển thị trường chứng khoán và tài chính toàn diện đến năm 2030.
Theo bà Diệu, tài chính ngày nay không chỉ gắn với ngân hàng, thị trường vốn mà còn liên quan đến khả năng mỗi cá nhân, gia đình tiếp cận, hiểu và sử dụng các dịch vụ tài chính phù hợp, an toàn, có trách nhiệm.
Trích dẫn từ “Báo cáo Tài sản toàn cầu 2026” của Boston Consulting Group (BCG), đại diện ACB cho biết tài sản tài chính của người giàu tại Việt Nam tăng hơn 9% mỗi năm - nằm trong nhóm cao của 20 thị trường mới nổi.
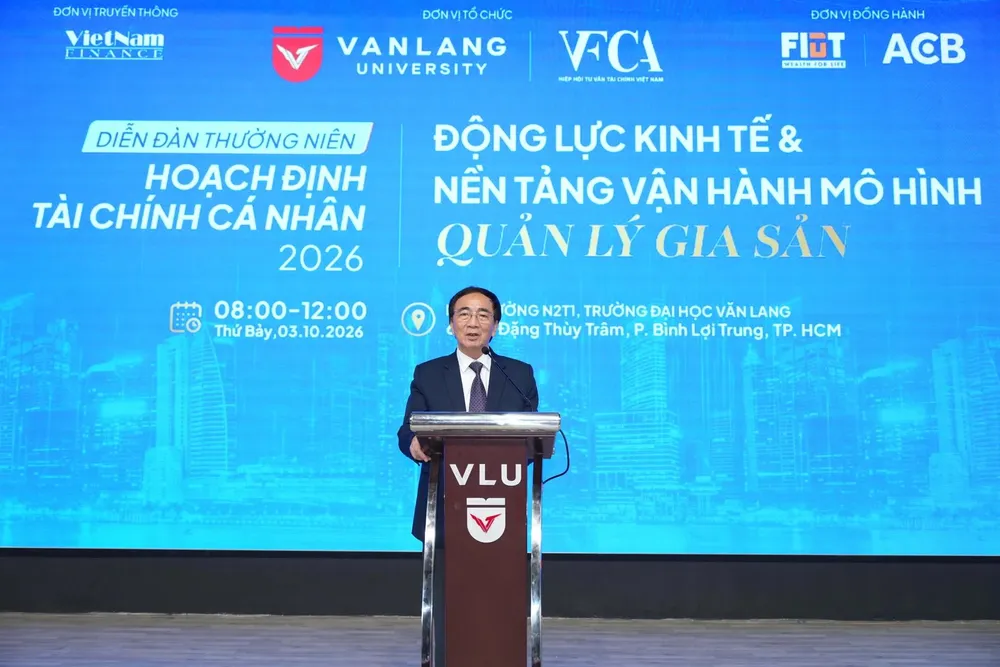
Từ yêu cầu nâng cao năng lực tài chính của mỗi gia đình, TS. Lê Minh Nghĩa, Chủ tịch VFCA, đặt vấn đề ở quy mô rộng hơn: làm thế nào để nguồn tài sản đang tích lũy trong dân cư trở thành một nguồn lực cho nền kinh tế. Theo ông, quản lý gia sản là một cấu phần của hạ tầng thị trường tài chính, không còn là dịch vụ dành riêng cho nhóm siêu giàu.
Đưa dòng tiền tích lũy vào các kênh đầu tư dài hạn
Trong khi nền kinh tế cần nguồn vốn dài hạn quy mô lớn, các kênh dẫn vốn truyền thống đều có giới hạn.
Ở chiều ngược lại, tài sản của hộ gia đình và khu vực tư nhân đang tích lũy nhanh. Khoảng trống nằm ở chỗ nguồn lực và nhu cầu đầu tư đã có nhưng cơ chế kết nối vẫn chưa tương xứng.
Theo TS. Lê Minh Nghĩa, hoạch định tài chính cá nhân và quản lý gia sản có thể giúp mỗi gia đình xác lập mục tiêu, nhận diện rủi ro và phân bổ tài sản có kỷ luật, qua đó đưa dòng tiền tích lũy vào các kênh đầu tư dài hạn, thay vì chạy theo các làn sóng đầu cơ ngắn hạn.
“Thực tế cuộc sống có nghề tư vấn pháp lý, tư vấn sức khỏe nhưng chưa thực sự có nghề tư vấn tài chính. Trong phát triển kinh tế thị trường hiện đại, ai không có kế hoạch tài chính thì đồng nghĩa với việc người đó sẽ khó thành công”, TS. Lê Minh Nghĩa cho hay.
Để dòng tiền được phân bổ hiệu quả, thị trường quản lý gia sản cũng cần giải quyết một số vấn đề. Nhiều tổ chức đã gắn tên “Wealth” (Quản lý gia sản, “Private Wealth” (Quản lý tài sản cho khách hàng có tài sản lớn) nhưng thực chất vẫn phân phối từng sản phẩm riêng lẻ.
Nhu cầu của các gia đình cũng chuyển từ tích lũy đơn thuần sang nhiều mục tiêu như bảo vệ thu nhập, mua nhà, hưu trí và chuyển giao tài sản, đòi hỏi cách tiếp cận từ bán sản phẩm sang hoạch định tài chính tổng thể.
Việt Nam chưa có bộ tiêu chuẩn năng lực, quy tắc đạo đức và cơ chế kiểm soát xung đột lợi ích thống nhất. Khi người dân khó phân biệt nhà tư vấn với người bán sản phẩm, niềm tin vào dịch vụ quản lý gia sản sẽ bị ảnh hưởng.