Khó tiếp cận lãi suất ưu đãi
Ông Trần Văn Dũng, Chủ tịch HĐQT, Tổng Giám đốc Công ty CP Chế biến xuất nhập khẩu thủy sản Bà Rịa - Vũng Tàu (Baseafood), cho biết, với quy mô xuất khẩu khoảng 60 triệu USD/năm, doanh nghiệp đang muốn đẩy mạnh phát triển xanh.
Baseafood đã đầu tư khoảng 20 tỷ đồng để lắp đặt hệ thống năng lượng xanh cho các nhà máy, nhưng khi vay vốn ngân hàng, doanh nghiệp vẫn chưa được hưởng lãi suất ưu đãi.
Theo ông Dũng, lãi suất vay đầu tư năng lượng mặt trời hiện ở mức 11%/năm; sau năm đầu tiên, lãi suất tăng thêm 3 điểm phần trăm, gây áp lực chi phí cho doanh nghiệp.
Tương tự, bà Nguyễn Thị Phương Thảo, Phó Tổng Giám đốc Công ty CP Thành Thành Công - Biên Hòa, cho hay, dù nhiều ngân hàng có chương trình tín dụng hỗ trợ nông nghiệp xanh, doanh nghiệp vẫn đang vay lãi suất 10%-11%/năm.
Trong khi đó, theo ông Võ Quan Huy, Giám đốc Công ty TNHH Huy Long An, doanh nghiệp đang phát triển mô hình trồng trọt kết hợp chăn nuôi trên diện tích hàng ngàn ha. Tuy nhiên, việc tìm kiếm nguồn tín dụng trung hạn với lãi suất ưu đãi để đầu tư cơ sở hạ tầng, phục vụ chuyển đổi sang nông nghiệp công nghệ cao vẫn rất khó khăn.
Dù nhiều doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, chưa dễ dàng tiếp cận vốn ưu đãi phục vụ đầu tư xanh, song thực tế có không ít doanh nghiệp đã tiếp cận được tín dụng xanh với lãi suất thấp nhờ sự chuẩn bị bài bản. Công ty CP MIZA đang vay vốn xanh tại BIDV và UOB với lãi suất thấp hơn khoản vay thông thường từ 2-3 điểm phần trăm.
Ông Nguyễn Hữu Tú, Phó Tổng Giám đốc công ty, cho biết, để tiếp cận nguồn vốn này, doanh nghiệp không chỉ cần có nhu cầu đầu tư bảo vệ môi trường mà còn cần chuẩn bị kỹ lưỡng về hạ tầng và chiến lược phát triển.
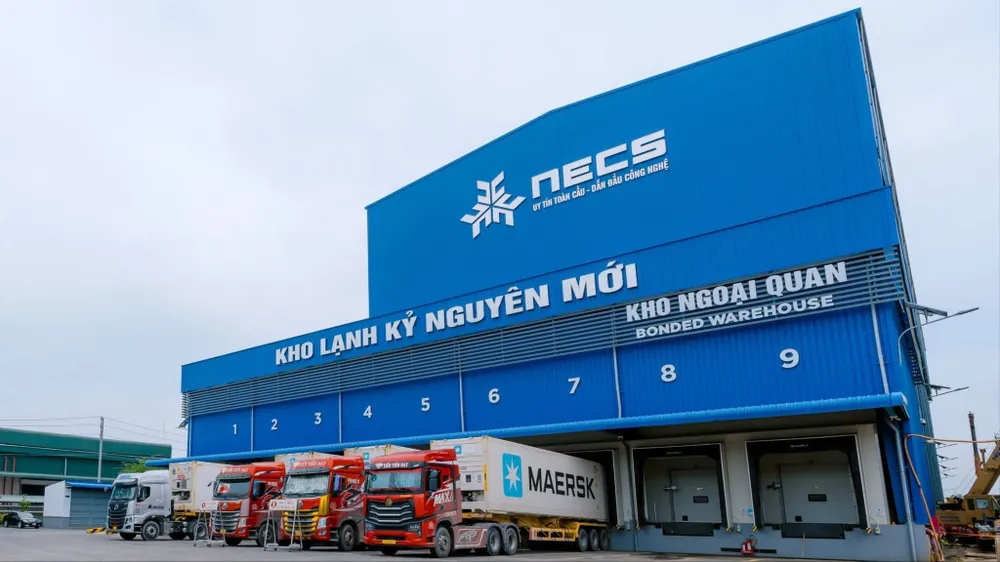
Đại diện Công ty Kho lạnh Kỷ Nguyên Mới chia sẻ, nguồn vốn xanh với lãi suất ưu đãi đã hỗ trợ doanh nghiệp chuyển đổi từ kho lạnh truyền thống sang mô hình tự động hóa, nhờ đó nâng cao năng suất.
Tuy nhiên, để được vay vốn, doanh nghiệp phải đáp ứng các yêu cầu chặt chẽ về môi trường, phát thải, sử dụng năng lượng, điều kiện làm việc của người lao động và tính minh bạch trong quản trị; đồng thời cung cấp dữ liệu, báo cáo theo yêu cầu của ngân hàng.
Thiếu dữ liệu và danh mục dự án xanh
Theo Ngân hàng Nhà nước (NHNN), đến cuối tháng 6-2026, dư nợ tín dụng xanh đạt hơn 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025. Dư nợ tập trung chủ yếu ở lĩnh vực nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học, chiếm trên 31%; năng lượng xanh chiếm gần 28%.
Vụ Tín dụng các ngành kinh tế (NHNN) cho biết, đến nay có 82 tổ chức tín dụng triển khai cấp tín dụng xanh. Quy mô dư nợ đã tăng gấp 4,6 lần so với thời điểm bắt đầu triển khai vào năm 2017. Những con số này cho thấy dòng vốn xanh đang mở rộng, song dư nợ tín dụng xanh hiện chỉ chiếm gần 4,2% tổng dư nợ nền kinh tế.
Khoảng cách giữa quy mô tín dụng và nhu cầu vốn cho chuyển đổi xanh đặt ra yêu cầu phải tháo gỡ những vướng mắc trong quá trình thẩm định, cấp tín dụng và giám sát sau cho vay.
“Một trong những điểm nghẽn lớn là dữ liệu. Các tổ chức tín dụng còn gặp khó khăn khi tiếp cận thông tin về quy hoạch, danh mục dự án xanh theo từng ngành, lĩnh vực cũng như tình hình tuân thủ quy định môi trường của doanh nghiệp. Thiếu dữ liệu khiến ngân hàng mất nhiều thời gian xác minh, khó đánh giá thống nhất và định lượng rủi ro, trong khi tín dụng xanh đòi hỏi phải xem xét đồng thời hiệu quả tài chính và hiệu quả môi trường của dự án”, đại diện Vụ Tín dụng cho hay.
Dù là ngân hàng có dư nợ tín dụng xanh cao nhất hệ thống, đạt gần 30.000 tỷ đồng vào cuối tháng 3-2026, Agribank cho biết vẫn gặp khó khăn trong quá trình thẩm định cho vay xanh.
Theo ông Nguyễn Quang Ngọc, Phó Trưởng ban Chính sách tín dụng Agribank, hiện chưa có hệ thống ngành kinh tế xanh quốc gia và danh mục dự án xanh được chuẩn hóa, công khai trên cổng thông tin điện tử để làm cơ sở thu thập dữ liệu, đánh giá dự án theo ESG (bộ tiêu chuẩn về môi trường, xã hội và quản trị); nhiều doanh nghiệp cũng chưa chuẩn bị đầy đủ hồ sơ môi trường và chưa có năng lực lập báo cáo ESG.
Theo Phó Thống đốc NHNN NGUYỄN NGỌC CẢNH, Ngân hàng Nhà nước đã triển khai nhiều giải pháp thúc đẩy tín dụng xanh, hoàn thiện chính sách về tín dụng xanh và quản lý rủi ro môi trường - xã hội; khuyến khích các tổ chức tín dụng xây dựng chiến lược, quy trình và sản phẩm tín dụng phù hợp.
Để dòng vốn xanh phát huy hiệu quả, cần sự phối hợp giữa cơ quan quản lý, ngân hàng và doanh nghiệp, đồng thời đa dạng hóa các kênh huy động vốn.