Từ những khu vực thường xuyên xảy ra cháy rừng ở California (Mỹ) đến các đô thị đối mặt nguy cơ ngập lụt tại Anh, biến đổi khí hậu đang trở thành yếu tố rủi ro tài chính ngày càng lớn.
Thiên tai gia tăng về mức độ nghiêm trọng khiến các công ty bảo hiểm phải điều chỉnh phí, siết chặt điều kiện hợp đồng hoặc hạn chế cung cấp dịch vụ tại những khu vực có nguy cơ cao.
Theo tập đoàn tái bảo hiểm Swiss Re (Thụy Sĩ), trong năm 2025, mức chênh lệch giữa tổng thiệt hại kinh tế do thiên tai và số tiền được bảo hiểm chi trả lên tới 424 tỷ USD trong năm 2025. Con số này cho thấy một phần lớn tổn thất vẫn do người dân, doanh nghiệp và chính phủ trực tiếp gánh chịu.
Việc thiếu bảo hiểm không chỉ ảnh hưởng đến khả năng bồi thường sau thiên tai. Nếu một căn nhà không thể mua bảo hiểm hoặc phí quá cao, chủ sở hữu có thể khó vay thế chấp. Ngân hàng cũng phải đánh giá lại giá trị tài sản bảo đảm và rủi ro tín dụng. Những khu vực thường xuyên hứng chịu thiên tai vì thế có nguy cơ đối mặt với nhiều sức ép về nhà ở, tài chính và phát triển kinh tế.
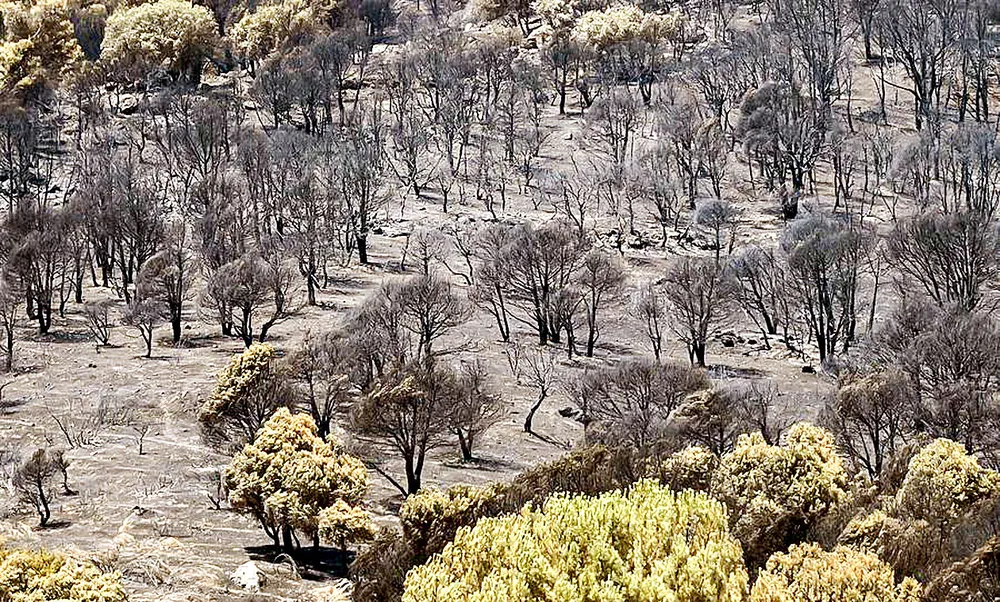
Tại châu Âu, một trong những khu vực ấm lên nhanh nhất thế giới, Chủ tịch Ủy ban châu Âu Ursula von der Leyen cho biết trong mùa hè năm 2026, khoảng 660.000ha rừng và thảm thực vật bị thiêu rụi, gần 12 triệu tấn nông sản bị thiệt hại. Trong khi đó, theo số liệu của Liên minh châu Âu (EU), chỉ khoảng 25% tổn thất do thiên tai liên quan đến khí hậu được bảo hiểm.
Trước những thách thức này, một số quốc gia đang triển khai cơ chế chia sẻ rủi ro giữa chính phủ, doanh nghiệp bảo hiểm và người dân nhằm duy trì khả năng tiếp cận bảo hiểm.
Theo trang Reinsurance News (Anh), chương trình Flood Re tại Vương quốc Anh được xây dựng với sự tham gia của chính phủ và ngành bảo hiểm, giúp các hộ gia đình đủ điều kiện tại những khu vực có nguy cơ ngập lụt cao tiếp cận bảo hiểm với chi phí hợp lý hơn.
Trong khi đó, Pháp áp dụng cơ chế bảo hiểm thiên tai có sự bảo trợ của nhà nước, qua đó phân bổ tổn thất trên phạm vi rộng hơn. EU cũng đang xúc tiến kế hoạch thành lập liên minh bảo hiểm khí hậu với sự tham gia của các doanh nghiệp bảo hiểm, nhà đầu tư, cơ quan quản lý và chuyên gia.
Sáng kiến hướng đến mở rộng phạm vi bảo vệ người dân, doanh nghiệp, tăng cường chia sẻ rủi ro và giảm gánh nặng tài chính do thiên tai. Những mô hình này cho thấy sự phối hợp công - tư có thể góp phần hạn chế tình trạng người dân khó tiếp cận bảo hiểm do chi phí quá cao.
Bên cạnh các cơ chế chia sẻ rủi ro, Trung tâm Tài chính bền vững thuộc Đại học Cambridge (Anh) đang thúc đẩy công cụ ClimateWise Insurability Readiness Matrix. Công cụ này giúp doanh nghiệp bảo hiểm, tổ chức tài chính và cơ quan quản lý đánh giá khả năng duy trì bảo hiểm đối với từng tài sản, địa phương hoặc lĩnh vực kinh tế, từ đó xác định các biện pháp nâng cao khả năng chống chịu.
Tại Lagos (Nigeria), chương trình bảo hiểm lũ lụt dựa trên chỉ số cho phép kích hoạt chi trả khi các điều kiện thiên tai đạt ngưỡng xác định trước, giúp rút ngắn thời gian hỗ trợ người được bảo hiểm. Tuy nhiên, hiệu quả lâu dài của các giải pháp bảo hiểm vẫn phụ thuộc vào khả năng phòng ngừa, giảm thiểu rủi ro thiên tai trên thực tế.