Đây được coi là bước đột phá quan trọng nhằm loại bỏ các điểm nghẽn tồn đọng kéo dài, tạo sự lành mạnh cho cơ sở dữ liệu quản lý và tạo động lực cho môi trường kinh doanh.
Tính đến tháng 10, toàn hệ thống ghi nhận khoảng 2,5 triệu người nộp thuế ở trạng thái ngừng hoạt động kinh doanh nhưng chưa chấm dứt hiệu lực MST (trạng thái 03) hoặc không còn hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Trong đó, hơn 529.000 người nộp thuế đã dừng hoạt động trên 10 năm.
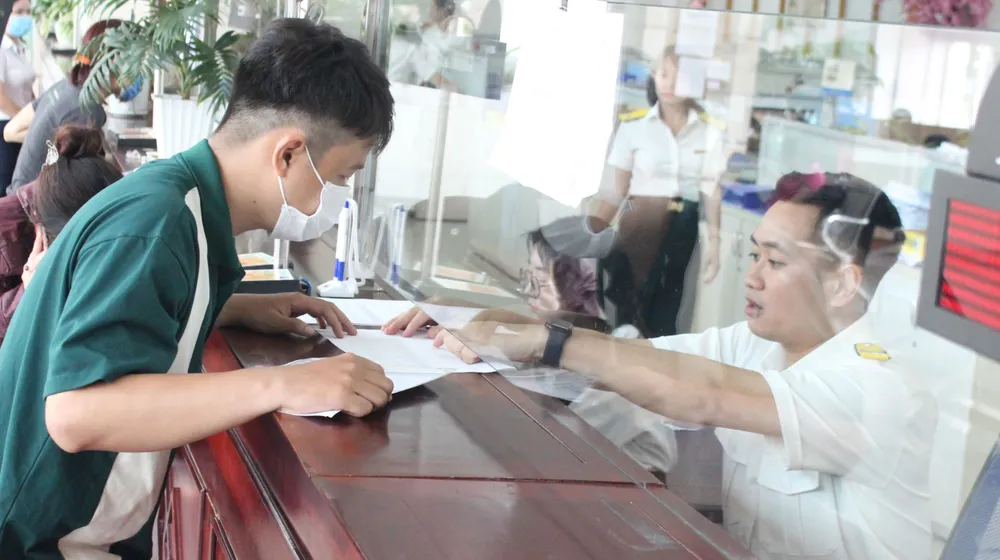
Về phía người dân và doanh nghiệp, dù đã đóng cửa hay giải thể nhưng do vướng mắc thủ tục phức tạp, thiếu hiểu biết pháp lý hoặc mất hồ sơ sổ sách, họ không thể hoàn tất thủ tục chấm dứt MST. Tổng nợ của nhóm này trên 27.800 tỷ đồng, trong đó nợ tiền chậm nộp thuế khoảng 9.700 tỷ đồng (chiếm gần 35% tổng nợ thuế).
Với cơ quan quản lý, tổng nghĩa vụ tài chính vượt quá khả năng chi trả khiến người nộp thuế bỏ mặc MST “treo”, làm cơ quan thuế phải tiêu tốn nguồn lực, chi phí hành chính để theo dõi, đôn đốc và áp dụng biện pháp cưỡng chế đối với những khoản nợ ảo không còn khả năng thu hồi.
Quyết định bãi bỏ lệ phí môn bài từ ngày 1-1-2026 theo Nghị quyết 198/2025/QH15 đã thể hiện chủ trương nhất quán của Đảng và Nhà nước trong việc hỗ trợ khu vực kinh tế tư nhân. Do đó, việc dứt điểm xóa bỏ các khoản nợ lệ phí môn bài tồn đọng cũ là bước đi đồng bộ, giúp người nộp thuế trút bỏ gánh nặng tài chính không đáng có để làm lại từ đầu hoặc chính thức rút khỏi thị trường đúng pháp luật.
Việc xử lý nợ thuế và đóng MST tồn đọng giúp làm sạch và nâng cao độ chính xác của cơ sở dữ liệu quốc gia về quản lý thuế. Một hệ thống dữ liệu chứa hàng triệu MST “ma” hoặc không hoạt động sẽ làm sai lệch bức tranh kinh tế, giảm hiệu quả giám sát rủi ro và phân tán nguồn lực của cơ quan quản lý. Việc cho phép chấm dứt hiệu lực MST đối với các trường hợp không hoạt động trên 10 năm không còn nợ thuế, hoặc giảm bớt chi phí phạt hành chính theo lộ trình (30%, 50%, 70%) sẽ tạo động lực mạnh mẽ khuyến khích người nộp thuế chủ động quay lại hoàn tất thủ tục.
Theo Bộ Tài chính, chính sách xóa tiền chậm nộp không được áp dụng đại trà hay cào bằng, mà tuân thủ chặt chẽ nguyên tắc: chỉ xóa tiền chậm nộp khi người nộp thuế đã nộp đủ 100% số tiền thuế nợ gốc. Điều này vừa bảo vệ nguồn thu cốt lõi cho ngân sách nhà nước, vừa đảm bảo tính công bằng giữa các chủ thể kinh doanh. Dự thảo cũng thiết lập “hàng rào” bảo vệ: không áp dụng chính sách ưu đãi đối với các hành vi trốn thuế, gian lận thuế, mua bán hóa đơn bất hợp pháp hoặc các vụ việc đang trong quá trình thanh tra, điều tra, tố tụng… Chính sách đặc thù dự kiến áp dụng đến hết ngày 30-6-2028.
Bên cạnh những tác động tích cực về mặt thể chế và kinh tế, việc triển khai một chính sách ưu đãi đặc thù có quy mô tác động rộng lớn cũng tiềm ẩn những rủi ro phát sinh nếu không được kiểm soát và giám sát nghiêm ngặt. Trong đó, rủi ro lớn nhất, một số người nộp thuế có thể cố tình lợi dụng cơ chế đặc thù để trì hoãn nghĩa vụ, khai báo không trung thực về thời gian tạm ngừng hoạt động nhằm được giảm tiền phạt và xóa tiền chậm nộp.
Việc lấy ý kiến và sớm ban hành nghị quyết về chính sách đặc thù xử lý nợ thuế, làm sạch mã số thuế là một quyết sách thể chế mang tính đột phá và kịp thời. Khi những điểm nghẽn về nợ đọng thủ tục được giải tỏa, dữ liệu quản lý được chuẩn hóa, ngân sách nhà nước vừa thu hồi được các khoản nợ gốc thực chất vừa củng cố được niềm tin của cộng đồng doanh nghiệp vào sự đồng hành, kiến tạo của Nhà nước.